Para Politikası Analizi

Merkez bankacılığı araçları, parasal aktarım mekanizmaları ve enflasyon hedeflemesi rejimlerinin Türkiye ekonomisi üzerindeki makroekonomik etkilerinin kapsamlı incelemesi.

Son güncelleme: Ekim 2024 14 dk okuma Para Politikası

Parasal Politikanın Temel İşlevi

Para politikası, bir merkez bankasının ekonomideki para arzını ve kredi koşullarını yönetmek amacıyla kullandığı araçlar bütününü tanımlar. Türkiye Cumhuriyet Merkez Bankası (TCMB), Türkiye Büyük Millet Meclisi'nden bağımsız olarak fiyat istikrarını birincil hedef olarak benimsemekte ve bu doğrultuda çeşitli politika araçlarını devreye sokmaktadır.

Enflasyon hedeflemesi rejimi kapsamında TCMB, hükümetle koordineli biçimde belirlenen orta vadeli enflasyon hedefleri çerçevesinde politika faizini — bir hafta vadeli repo ihale faiz oranını — temel araç olarak kullanmaktadır. 2024 yılında politika faizinin %50 seviyesine yükseltilmesi, son yılların en agresif parasal sıkılaştırma dönemini simgelemektedir.

Faiz koridoru sistemi çerçevesinde üst bant (gecelik borç verme faizi) ile alt bant (gecelik borç alma faizi) arasındaki fark, bankacılık sistemindeki likidite koşullarını ve kredi faiz oranlarını doğrudan etkileyen temel belirleyici olarak işlev görmektedir.
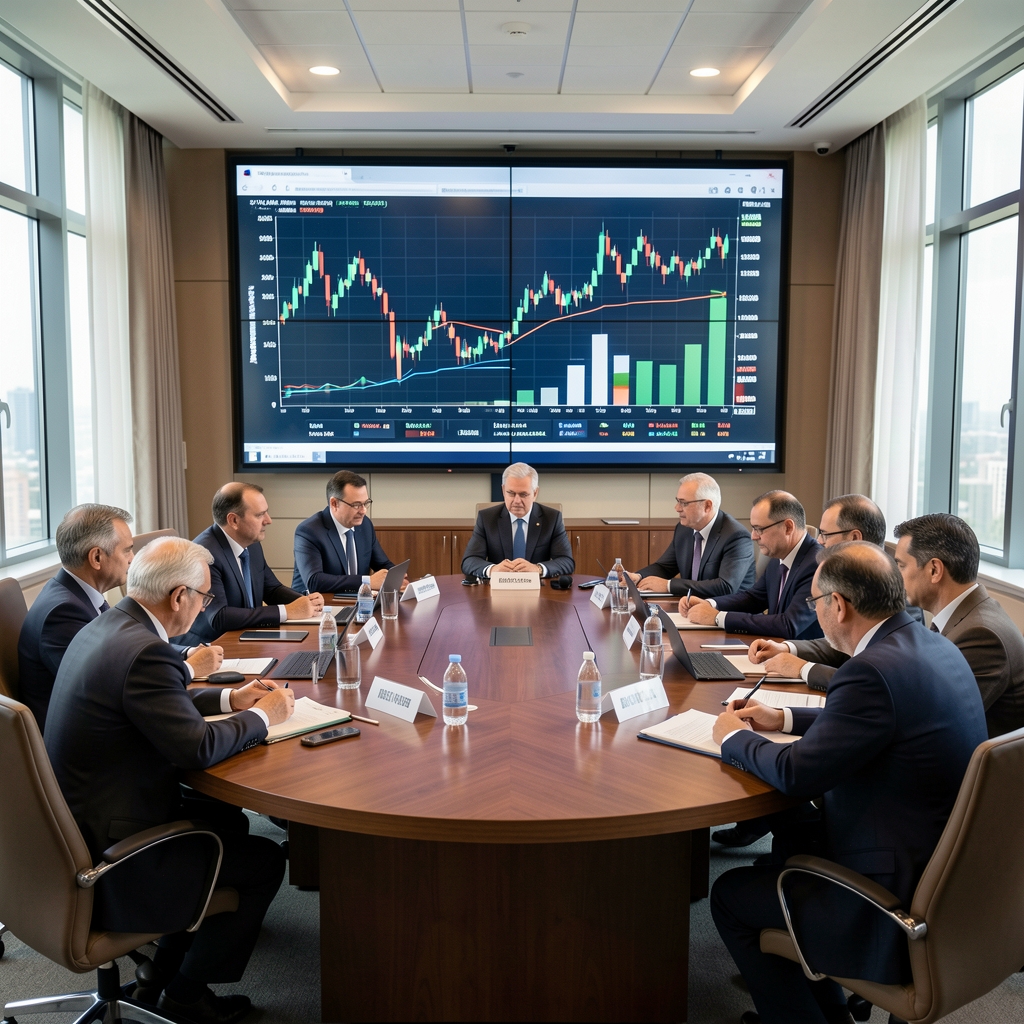
TCMB para politikası değerlendirme toplantısı, yuvarlak masa etrafında oturan ekonomistler büyük ekranda faiz grafikleri inceliyor
Para Politikası Kurulu değerlendirme süreci

TCMB'nin Temel Para Politikası Araçları

Türkiye Merkez Bankası'nın enflasyonla mücadelede kullandığı başlıca politika mekanizmaları ve işleyiş biçimleri.

📉

Politika Faizi (1H Repo)

Bir hafta vadeli repo ihale faiz oranı, TCMB'nin piyasaya sinyal verdiği temel kısa vadeli faiz oranıdır. Bankacılık sektörü bu oranı kredi fiyatlandırmasında referans alır ve bu aracın etkisi reel ekonomiye kısa vadeli aktarım kanalı üzerinden yansır.

Güncel Oran %50.0
💰

Zorunlu Karşılıklar

Bankaların mevduatlarının belirli bir oranını TCMB'de tutma zorunluluğu, kredi genişlemesini sınırlayan geleneksel bir para politikası aracıdır. TCMB, zorunlu karşılık oranlarını ve bu karşılıklara ödenecek faiz oranlarını para politikasının tamamlayıcı bir unsuru olarak aktif biçimde kullanmaktadır.

TL Mevduat %%8-20
🔄

Açık Piyasa İşlemleri

TCMB, piyasa yapıcı bankalar aracılığıyla gerçekleştirdiği repo ve ters repo işlemleriyle kısa vadeli para piyasası faizlerini politika faizi çevresinde tutmayı amaçlar. Bu operasyonlar bankacılık sistemindeki yapısal likidite dengesini yönetir.

Günlük İşlem Hacmi ~₺350Mrd

Parasal Aktarımın Kanalları ve Verimliliği

Faiz Kanalı

Politika faizindeki değişiklikler, gecelik para piyasası faizlerini, ardından mevduat ve kredi faizlerini etkiler. Bu aktarımın gecikmesi Türkiye'de ortalama 2-4 çeyrek olarak ölçülmüştür.

Döviz Kanalı

Faiz farklılıkları sermaye akımlarını, dolayısıyla döviz kurunu etkiler. Türkiye gibi dolarizasyonun yüksek olduğu ekonomilerde bu kanal özellikle kritik bir önem taşır.

Beklenti Kanalı

Merkez bankasının güvenilirliği, enflasyon beklentilerini yönetme kapasitesini doğrudan belirler. Beklentilerin çıpalanması, ücret-fiyat sarmalının önlenmesinde kilit rol oynar.

Kredi Kanalı

Banka bilanço kısıtları ve kredi arzındaki daralma, toplam talebi ve yatırım harcamalarını etkileyerek enflasyon üzerinde ek bir aşağı yönlü baskı oluşturur.

TCMB Politika Faizi Seyri (2021–2024)

DönemFaiz (%)Aylık TÜFE (%)Reel Faiz
Ara 202114.0021.3-7.3
Ara 20229.0064.3-55.3
Haz 202315.0038.2-23.2
Ara 202340.0064.8-24.8
Mar 202450.0068.5-18.5
Eki 202450.0049.4+0.6

Değerlendirme: Reel faizin pozitife geçmesi, sıkılaştırma döngüsünün olgunlaştığına işaret etmekle birlikte enflasyonun tek haneli seviyelere gerilemesi için tutarlı politika sürdürülmesi gerekmektedir.

Enflasyon Hedeflemesi Rejimi: Çerçeve ve Sınırlar

2006 yılından bu yana Türkiye'nin resmi para politikası rejimi olan enflasyon hedeflemesinin işleyişi ve karşılaştığı yapısal kısıtlar.

Rejimin Güçlü Yönleri

  • Fiyat istikrarının açık ve ölçülebilir birincil hedef olarak belirlenmesi
  • Enflasyon Raporu ile çeyrek dönem şeffaflığının sağlanması
  • Para Politikası Kurulu kararlarının öngörülebilir takvimde açıklanması
  • Orta vadeli tahmin çerçevesinin oluşturulması

Yapısal Kısıtlar

  • ! Yüksek kur geçişkenliği (exchange rate pass-through) hedef sapmasına yol açar
  • ! Siyasi bağımsızlık algısının zaman zaman güven kaybına neden olması
  • ! Maliye politikasıyla koordinasyon eksikliğinin etkinliği sınırlaması
  • ! Enflasyon beklentilerinin çıpasızlaşma riski

2024 Sıkılaştırma Döngüsünün Değerlendirmesi

Mayıs 2023'ten itibaren başlatılan agresif parasal sıkılaştırma döngüsü, politika faizini 8,5 puandan 50 puana yükselterek tarihin en hızlı sıkılaştırma süreçlerinden birini oluşturmuştur. Bu sürecin enflasyon üzerindeki etkileri, kısa vadede sınırlı kalmış; ancak 2024'ün ikinci yarısından itibaren çekirdek enflasyon göstergelerinde belirgin bir gerileme gözlemlenmeye başlanmıştır.

Ekonometrik analizlerimiz, mevcut politika faizinin enflasyonu etkili biçimde sınırlayabilmesi için en az 6-8 çeyrek boyunca yüksek düzeyde tutulması gerektiğine işaret etmektedir. Erken faiz indirimi yeniden enflasyonist bir döngüyü tetikleyebilir.

Uluslararası Yapısal dinamikler açısından bakıldığında, Türkiye'nin enflasyon sorununun salt parasal nitelik taşımadığı; enerji ithalatına bağımlılık, kur geçişkenliği ve ücret-fiyat sarmalı gibi arz taraflı faktörlerin de belirleyici rol oynadığı görülmektedir. Bu nedenle tek başına para politikasının yeterliliği tartışmalıdır.

Tüm Raporlara Erişin
Enflasyon Hedefi (2025) Revize
21%

Hükümet-TCMB ortak hedefi (OVP 2025)

PPK Toplantı Takvimi 2024

21 Kasım 2024 Planlanan
26 Aralık 2024 Planlanan
17 Ekim 2024 Tamamlandı

İlgili Analiz Konuları